広告管理画面ではROASが高く見えるのに、月末の採算を見ると利益が残らないことがあります。ROASと利益の確認では、広告に帰属した売上と広告費だけで判断せず、売上からどれだけ残るかを分けて見る必要があります。
同じROASでも、変動費の大きさによって広告費を引いた後の額は変わります。税抜の仮定例でこの差を確かめ、返品や計測期間、媒体をまたぐ集計で自社の数字をどう照合するかを見ていきます。
ROASと利益は同じ数字を見ていない
ROASは、広告費に対して広告成果の価値がどれだけ得られたかを見る指標です。売上を成果の価値に置く例として、広告に帰属した売上÷広告費×100で計算します。管理画面のコンバージョン値に別の価値を設定している場合は、売上と同じ意味では読めません。
ROASの分子を先に確かめる
Google広告のコンバージョン値は、発生したコンバージョン数だけでなく、広告がもたらしたビジネス上の価値を把握するために使われます。(Google広告 コンバージョン値について(公式))販売収益だけでなく利益率などのコンバージョン値を最大化する説明もあるため、管理画面の値をそのまま会計上の売上と同一に置く前に、何を値として設定しているかを見る必要があります。コンバージョンごとに異なる値を使う場合と、すべてのコンバージョンに同じ値を使う場合でも、分子の意味は変わります。
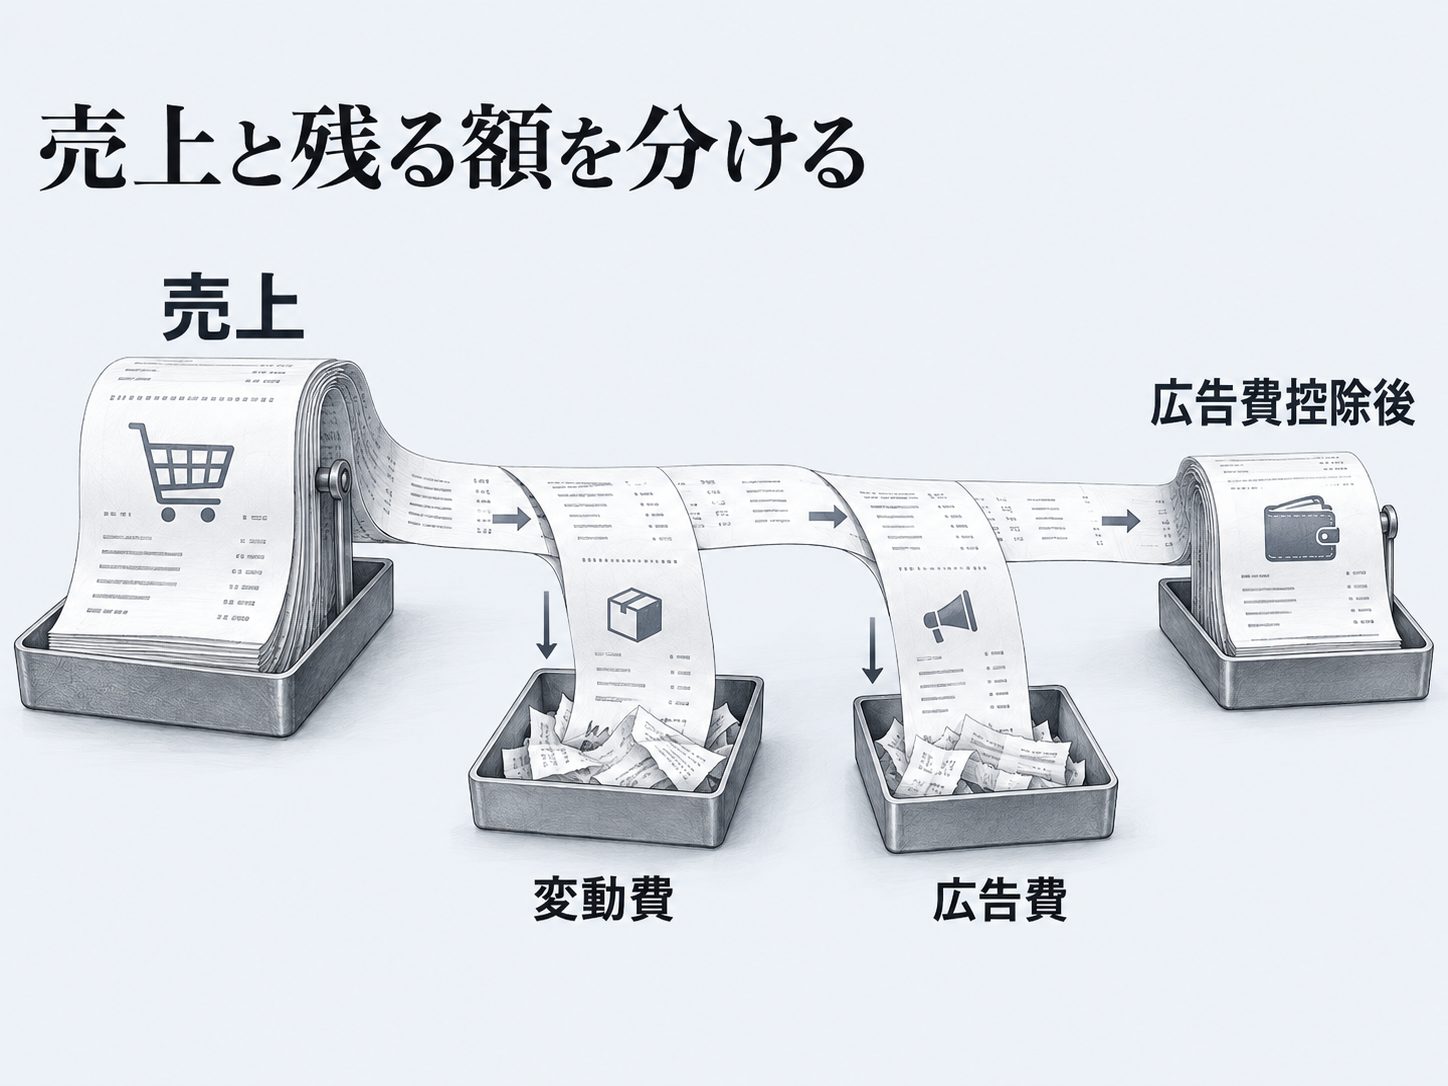
以下は税抜の仮定計算です。分子には広告に帰属した売上を置き、残る割合は変動費を引いた後かつ広告費を引く前の割合として比べます。
売上と残る額を分ける
横にスクロールして比較できます
| ケース | 見る数字 | 仮定 | 分かること | 注意 |
|---|---|---|---|---|
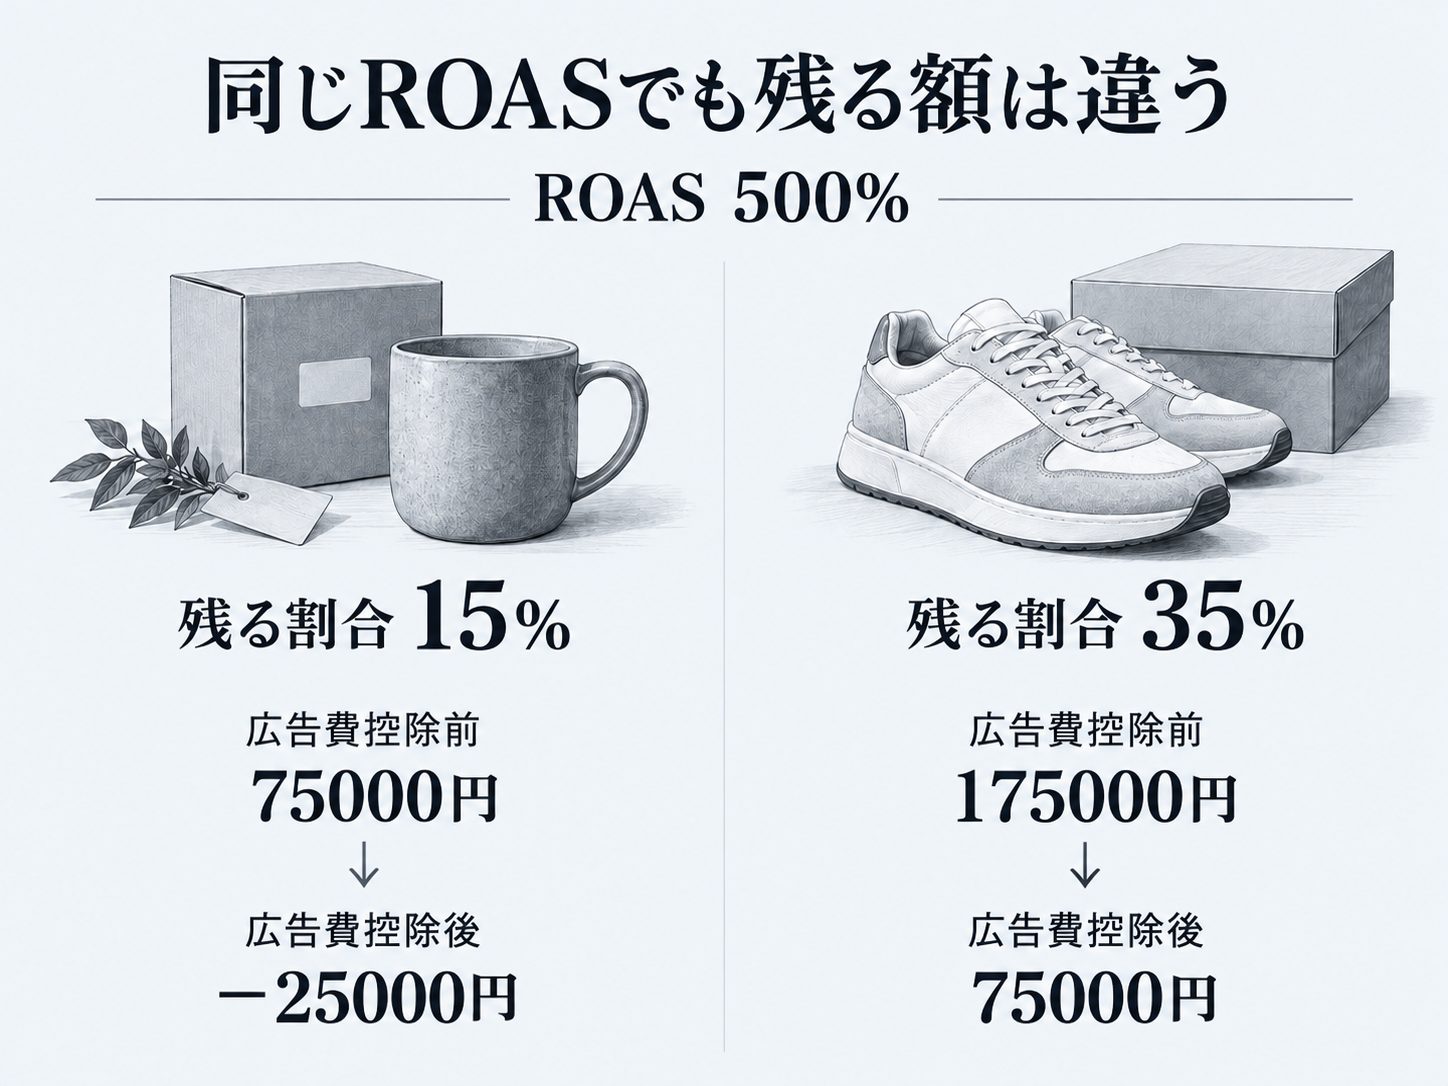
| ROAS500% | 売上÷広告費 | 500000円÷100000円 | 帰属売上は広告費の5倍 | 利益額ではない |
| 残る割合15% | 広告費控除前の残り | 500000円×15%=75000円 | 広告費前に75000円残る | 控除後は赤字 |
| 残る割合35% | 広告費控除前の残り | 500000円×35%=175000円 | 広告費前に175000円残る | 控除後は黒字 |
| 広告費控除後 | 残りから広告費を引く | 15%は-25000円 35%は75000円 | 費用構造で採算が変わる | 固定費等を含む最終利益ではない |
目安は自社の費用構造で変わる
採算ROASは、広告費を回収するために必要なROASを、単純化して見る確認式です。残る割合が15%なら1÷0.15で約666.7%、35%なら1÷0.35で約285.7%になります。同じ商品売上でも、売上から残る割合が違えば必要なROASは大きく変わります。
この数字は、業界平均や一般推奨の閾値ではありません。原価、発送、値引き、決済手数料などをどこまで変動費に入れるかで、自社の残る割合は変わります。ROASの目標を置く前に、管理画面の分子と、売上から広告費控除前に残る額を同じ表で確認する方が、利益の見落としを減らせます。
高いROASでも利益が残らない理由
同じ500%で赤字と黒字が分かれる
変動費に入れるものをそろえる
残る割合を比べる時は、何を変動費に入れたかをそろえます。原価だけを引いた残りと、発送や決済手数料や値引きまで引いた残りを同じ割合として比べると、ROASが同じでも採算の見え方がずれます。標準割合を先に置くより、計算に使った項目を行ごとに残す方が、自社の数字へ置き換えやすくなります。
横にスクロールして比較できます
| 項目 | 入れる理由 | 確認先 | 注意 |
|---|---|---|---|
| 原価 | 売上に連動して残る額を左右する | 商品別の原価表 | 平均だけで高粗利品を隠さない |
| 発送 | 注文ごとの費用差が出やすい | 配送費の請求明細 | 送料無料の負担先を分ける |
| 決済手数料 | 入金額との差に関わる | 決済会社の明細 | 決済手段別の差を混ぜない |
| 値引き | 表示売上と実売上を分ける | クーポンと割引履歴 | 販促費との二重計上を避ける |
| 返品時の戻り | 返品後の採算確認に必要 | 返品処理と在庫記録 | 戻る費用と戻らない費用を分ける |
返品時の戻りは、売上だけでなく変動費の戻り方も別に見ます。返品で売上が減っても、発送費や決済手数料の一部が戻らない場合は、元の残る割合をそのまま使って実利益を断定できません。費用項目をそろえる目的は、ROASをよく見せることではなく、広告費控除後の額を同じ条件で読むことです。
ROASだけで予算を増やさない
数値が良く見えた後の改善策は、予算増だけではありません。ROASが高い行でも、広告費控除後の額、返品反映前かどうか、媒体帰属が重なっていないかを残すと、予算、訴求、配信条件のどれを次に見るかを分けられます。素材変更の判断へ進む場合も、直近CPAだけで替えず期間や計測遅延や配信条件をそろえる考え方が参考になります。
返品と計測期間で数字はずれる
広告管理画面のROASと、会計で見たい採算は、返品、集計期間、帰属の置き方でずれます。帰属は、どの広告接触や媒体に売上やコンバージョン値を結び付けて見るかという扱いです。コンバージョン値は、広告経由の購入や問い合わせなどに割り当てる価値で、売上そのものだけでなく、媒体側で設定した価値を含む場合があります。返品調整は、返品やキャンセルなどで後から変わった価値を、最初の計測値とは分けて反映する確認です。
返品後の売上を分けて見る
前掲の仮定例で返品後の帰属売上が450000円になれば、ROASは450%へ下がります。返品前の値を完成値として採用せず、調整後の売上で計算し直します。
Google広告の一次資料では、購入商品の返品や予約キャンセルなどでコンバージョン値が変わる場合に、レポートされたコンバージョンの値を後から調整する考え方が示されています。(Google広告 コンバージョンの調整(公式))調整には、コンバージョン値を変更する修正と、コンバージョンを削除して値を0.00にする撤回があります。返品後の売上を見る時は、媒体の調整値と会計側の返品処理を別々に置きます。
返品が入ったからといって、元の残る割合をそのまま450000円に掛けて実利益を断定しません。返品時に原価、発送、決済手数料、値引きの扱いがどう戻るかは会社や注文状態で変わります。返品後売上はROASを読み直す入口であり、変動費の戻り方まで同じ表で確認してから広告費控除後の額を見ます。
期間と反映時点をそろえる
コンバージョン値の調整は、最初の購入や予約の時点と、返品やキャンセルが分かった時点でずれます。Google広告の一次資料では、調整した内容がコンバージョン値などの列に反映され、反映までの所要時間は通常のコンバージョンデータがレポートに表示されるまでの所要時間とほぼ同じだと説明されています。(Google広告 コンバージョンの調整(公式))管理画面の取得時刻が違うと、同じ対象期間でも返品前と返品後の値が混ざります。
編集部の確認表案では、集計期間、返品反映日、取得時刻を同じ行で見ます。たとえば月初から月末までの売上を見ていても、返品反映が翌月の取得時刻に入るなら、前月のROASと翌月取得版のROASは同じ状態ではありません。期間だけでなく、いつ取得した値なのかを残すと、速報値、確認版、調整後の値を分けられます。
Google広告の一次資料では、修正するコンバージョンについて新しい値、オーダーID、コンバージョンアクション名を入力する説明があります。(Google広告 コンバージョンの調整(公式))これは媒体側の調整に必要な情報の話であり、会計上の売上確定や返金処理そのものを代替する説明ではありません。広告側の反映日と会計側の処理日を分けておくと、ROASの変化を売上減少、返品反映、取得時刻の違いに分解しやすくなります。
横にスクロールして比較できます
| 確認項目 | 媒体側 | 会計側 | 保留欄 |
|---|---|---|---|
| 取引ID | 媒体で照合する注文ID | 注文台帳のID | 不一致は合算しない |
| 期間 | 広告レポートの対象期間 | 売上集計の対象期間 | 期間差は注記する |
| 通貨 | 媒体の通貨単位 | 会計の通貨単位 | 未統一なら比較保留 |
| 税込税抜 | 表示値の税区分 | 会計売上の税区分 | 混在ならROAS保留 |
| 帰属設定 | 広告に結び付く条件 | 注文の実売上 | 重複可能性を見る |
| 返品反映時点 | 調整が入った取得時刻 | 返品処理日 | 反映前後を分ける |
媒体売上を単純に足さない
複数媒体の管理画面に同じ注文が帰属する場合、媒体別の売上を単純に足すと全体売上より大きく見える可能性があります。Google広告のコンバージョン値は広告側で見たビジネス上の価値を把握するための値なので、会社全体の売上を作る時は、媒体側の帰属売上と会計側の注文売上を同じ列にしません。
媒体横断で見る時は、取引ID、期間、通貨、税込税抜、帰属設定をそろえます。取引IDが同じ注文を媒体ごとに別売上として足すのか、比較用の帰属値として残すのかを分けると、ROASの確認と会計売上の確認が混ざりにくくなります。表の保留欄には、重複可能性、税区分の未確認、返品反映前、期間差ありのように、数字を採用しない理由を残します。
広告レポート自動化でも、期間、取得時刻、通貨、集計粒度をそろえ、同じ列に置いてよい数字と止める数字を分けます。ROASと利益の確認では、未取得や比較不可の状態を0や完成値として埋めず、媒体売上は運用の判断材料として残し、全体売上は会計側の注文と照合してから採用します。
集計期間と欠損をそろえる広告レポート 関連記事を読む
AIへ渡す数値は定義までそろえる
渡す列を決めてから集計する
AIや自動集計へ渡す数値は、値だけを並べると意味が崩れます。広告費、広告に帰属した売上、返品後売上、残る割合、広告費控除後の額は、それぞれ定義と取得元と期間を一緒に置くと、同じ列で比べてよい数字かを判断しやすくなります。保留欄は、まだ採用できない値や判断を止める理由を残す欄です。
- 広告費は取得元と対象期間を添えて渡す
- 広告に帰属した売上は売上そのものか見込み価値かを分ける
- 返品後売上は反映時点と元の売上を並べる
- 残る割合は入れた変動費の範囲を添える
- 広告費控除後は最終利益ではない列名にする
- 保留欄には未取得や照合前や重複疑いを残す
- AIには原因や予算増を断定しない条件を添える
空欄をゼロにしない
空欄は成果がなかった状態ではなく、値がまだ採用できない状態として扱います。返品反映前、通貨の照合前、税込税抜の照合前、同じ注文が複数媒体に帰属している可能性がある状態では、0を入れるより保留欄へ残す方が誤った悪化判断を避けやすくなります。
次の仮説へ渡す数字を残す
広告制作や運用の次の打ち手に渡す欄には、確定した数値、未確定の定義、確認中の項目を分けて置きます。費用構造なら残る割合、返品反映なら返品後売上と反映時点、媒体帰属なら重複の可能性、訴求変更候補ならクリックやCVRなど次に見る指標を添えます。AIには予算増や因果を決めさせず、仮説候補と確認待ちの境界を保ったまま出力させます。
数字から広告の差し替えを判断する方法 関連記事を読む
自社の業務で試す
広告数値の集計と採算確認の流れはインパクトトライアル(最短1ヶ月のスピード検証)で検証する対象として相談できます。自社の広告レポートや費用資料を使った試作を毎週更新し、合意した指標で変化を確かめます。